芳源环保 下游竞争加剧合作存变数,募投项目投资额或遭“催肥”,资源再生利用技术研发面临考验
广东芳源环保股份有限公司(以下简称“芳源环保”)作为一家专注于资源再生利用技术研发与应用的科创板企业,主要向锂电池制造商提供镍钴锰三元前驱体等产品。随着新能源汽车产业的爆发式增长,芳源环保伴随行业东风实现了业绩的快速攀升。在繁华表象之下,其核心客户集中度过高、下游竞争加剧导致合作存变数,以及募投项目投资额是否存在“催肥”等问题,引发了市场的广泛关注。
依赖大客户,下游竞争加剧合作存变数
芳源环保的崛起与松下、贝特瑞等大客户深度绑定密切相关。招股书及历年财报显示,公司对前五大客户的销售占比长期居高不下,其中对松下电器的销售占比一度接近八成。这种高度集中的客户结构,虽在早期为公司带来了稳定的订单和技术协同,但也埋下了巨大的经营风险。
随着锂电池材料赛道涌入大量玩家,下游市场竞争日趋白热化。一方面,宁德时代、比亚迪等头部电池企业纷纷自建或参股前驱体产能,以保障供应链安全;另一方面,格林美、中伟股份等同行企业加速扩产,抢夺市场份额。在此背景下,芳源环保原有大客户可能出于成本控制或供应链多元化考虑,调整采购策略,甚至扶持新的供应商。若主要客户因竞争压力削减订单或转向竞争对手,芳源环保的业绩将遭受显著冲击,合作关系的“变数”正成为悬在其头顶的达摩克利斯之剑。
募投项目投资额或遭“催肥”,产能消化存疑
根据芳源环保此前披露的募集资金运用方案,公司计划投资建设“年产5万吨高端三元前驱体及1万吨氢氧化锂项目”等项目,总投资额高达数十亿元。对比同行业类似项目的单位产能投资额,有分析指出其募投项目投资额可能存在“催肥”嫌疑——即固定资产投资规模远超实际所需。
例如,中伟股份、格林美等业内公司披露的三元前驱体项目,单位万吨投资额通常在3至5亿元左右。而芳源环保该项目按设计产能折算,单位投资额明显偏高。虽然公司解释称设备选型、环保标准及自动化水平更高,但在下游竞争加剧、产品价格承压的行业趋势下,大规模资本开支可能转化为沉重的折旧摊销压力,进一步侵蚀利润。
更令人担忧的是产能消化问题。行业数据显示,2025年国内三元前驱体规划总产能已远超市场需求预测。芳源环保现有产能利用率本就不饱和,若再激进扩产,新增产能能否转化为有效销售存在极大不确定性。一旦下游需求增速放缓或客户导入不及预期,募投项目或将面临“投产即亏损”的尴尬局面。
资源再生利用技术研发:亮点与挑战并存
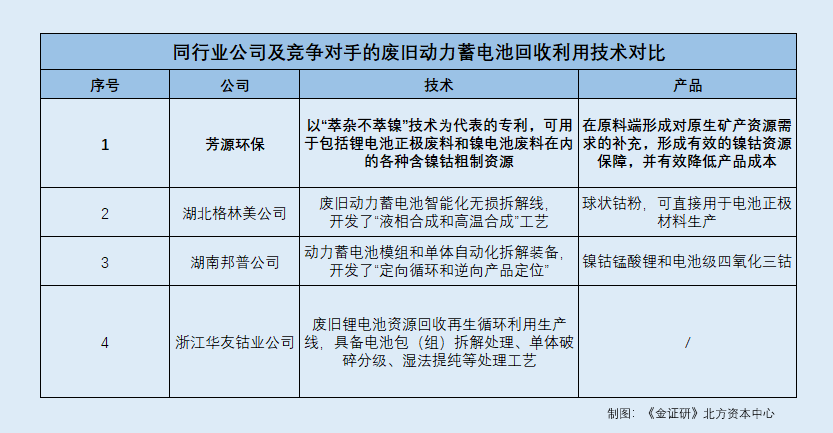
作为以“资源再生利用技术研发”为核心定位的企业,芳源环保在废旧电池回收、镍钴锰湿法冶金等领域积累了一定技术优势。公司自主研发的“含镍钴废料制备电池级三元前驱体”技术,能够实现低成本、短流程的循环利用,符合国家“双碳”战略和循环经济政策导向,构成其差异化的竞争壁垒。
技术研发并非一劳永逸。当前,电池回收赛道同样拥挤,邦普循环、华友钴业等企业早已布局,且凭借体量优势快速迭代技术。芳源环保研发投入占营收比例虽在行业中处于中上水平,但绝对金额有限,与巨头相比存在差距。从技术研发到规模化量产、再到获得下游客户认证,周期长达数年,期间存在技术路线变更、核心技术人员流失等风险。若不能持续保持技术领先性,所谓的“资源再生利用”故事将难以支撑其高估值。
芳源环保正站在发展的十字路口。下游合作存变数、募投项目投资合理性存疑、行业竞争加剧,三重压力之下,公司亟需给出更具说服力的解答。对于投资者而言,与其沉浸在其“资源再生”的绿色概念中,不如理性审视其订单的稳固性、资本开支的纪律性以及技术转化的确定性。毕竟,潮水退去后,才知道谁在裸泳。
如若转载,请注明出处:http://www.janegrid.com/product/53.html
更新时间:2026-10-05 04:04:23